剛接觸抵押車的人,十有八九被一串名字搞糊涂:抵押車、債權車、質押車、背戶車、半價車、不過戶車,叫法五花八門。
這些名字說的幾乎是同一臺車,法律本質只有一個——債權轉讓,原車主資金周轉不開,把車押給機構,后來還不上,債權人依法把債權連同車一并轉讓出來,車交給你用,但沒解押、過不了戶。
一堆名字,背后是同一臺車
抵押車,強調的是登記證書上那一條抵押記錄,原車主把車押給銀行或持牌機構,車管所系統里掛著"抵押"標記。
債權車,強調的是你買到的東西。你花一筆錢,買下的不是這臺車的所有權,而是原車主欠金融機構那筆債,以及作為抵押物的車的使用權。所以債權轉讓本身完全合法——依據是《民法典》第五百四十五條:債權人可以將債權轉讓給第三人。
半價車、5折車,是成都、四川一帶的叫法,強調價格大約是同款二手車的一半。上海多叫協議車,重慶叫資產處置車,北方不少地方叫背戶車("背"著別人戶口,車在原車主名下,你只背戶使用)。全國通用的還有不過戶車、質押車、處置車。
這些叫法只是從幾個角度描述同一筆債權轉讓交易。法律給你的保護也是同一套:合法的債權受讓權,加上車輛的使用權。
最危險的一個誤會:鎖定車不是抵押車
名字再多,有一類車必須單獨拎出來——鎖定車。
查封和鎖定不是一碼事。查封是債主申請財產保全,車管所標注"查封",限制的是過戶這一項權利,車照樣能開、能買保險、能年審、能處理違章,在抵押車里非常普遍,市場上買五臺有三臺是查封狀態。
鎖定就完全不同了。鎖定通常意味著車輛涉及盜搶、走私、詐騙等刑事案件,目的是從根源上杜絕流通,車不能上路、不能過戶、不能年檢、也不能買保險。碰這種車,不只是錢打水漂,還可能連帶法律風險。
2023年初,小張經朋友介紹看中一臺2019款路虎攬勝,對方報價比市場低了十來萬,說是一臺"債權轉讓車",還拿出抵押合同和身份證復印件。小張沒查車輛狀態就付了21.8萬,結果開出去不到一個月被交警攔下,系統顯示這是盜搶鎖定車。車被扣回原車主,21.8萬全打了水漂。所以看到一臺不能過戶的車,要先了解車輛狀態,規避問題車輛。
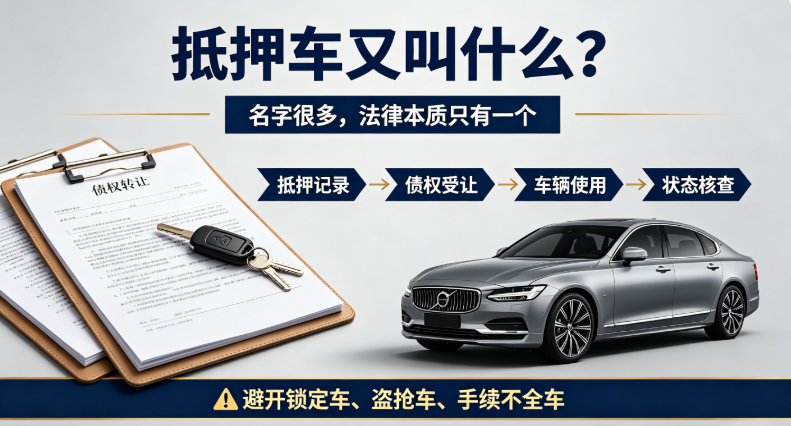
不管叫什么,交易規則只有一套
第一,手續缺一不可。 抵押合同原件(原車主簽字按手印,車架號發動機號清晰,這是債權轉讓憑證)、行駛證原件(注意是原件,有車管所印章和年檢記錄)、原車主身份證復印件(驗證簽字人身份)。三樣齊了權益才有保障;少一樣,管它叫什么,都說明這臺車有問題。
第二,價格有合理區間。 正規渠道的抵押車,價格通常是新車指導價的四到六成,比同年份二手車便宜三到五成。如果有人報出比正常抵押車價還低一大截的價,多半是手續有問題、車輛有隱藏抵押,或者干脆是釣魚定金騙局。
第三,買前一定要了解車輛狀態。把盜搶、鎖定、泡水、火燒、重大事故車提前擋在門外。確認不是鎖定、盜搶。
把整件事捋順:這些名字底子是同一條債權轉讓的法律關系。如果想了解關于“抵押車交易信息大全,自用抵押車選購需要注意什么”內容,請點擊鏈接查看往期詳解