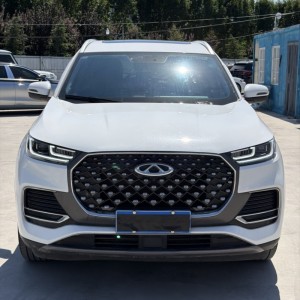
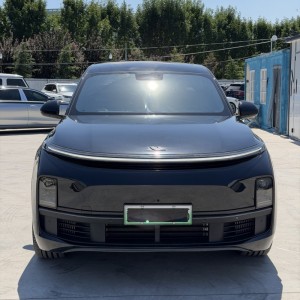
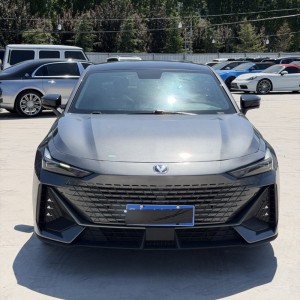
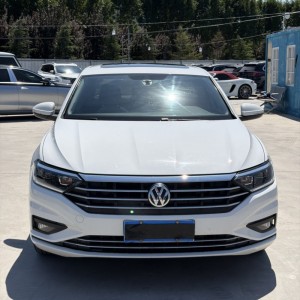
前幾天我表弟給我打電話,說他攢了五萬塊錢,想買臺車代步。問我五萬塊能買啥?他看了新車,發現新車只能看看五菱宏光,二手車也就老款凱越、捷達那種,配置寒磣得很。
我說你格局打開點,五萬塊在抵押車市場能買的東西,能把你嚇一跳。他半信半疑,讓我給他列個單子。我花了一下午時間,把正規抵押車平臺上五萬以內的在售車源扒了一扒,整理了幾臺車發給他,他一直擔心這價格是真的?不是騙人的吧?
是真的。今天我就把這幾臺5萬預算就能買到的車源拿出來給大家看看,順便聊聊幾萬預算買抵押車到底靠不靠譜。
幾萬塊能買到什么?
如果你的預算三萬塊錢,新車市場連個像樣的代步車都夠嗆,二手車也就跑個十來萬公里的老車。但在抵押車市場,三萬能買到的東西能讓你眼前一亮:
18年本田思域1.5T,抵押車價格大約在3.2萬。平民跑車不是白叫的,動力強油耗低,市場認可度擺在那兒。
23年捷達VS7 1.4T,抵押車價格大約在3.7萬左右。大眾體系下的緊湊型SUV,發動機變速箱技術成熟,保養便宜,空間還大。
23年長安深藍SL03,3.2萬。新能源混動,科技配置拉滿,靜音舒適,開出去誰信這是三萬多買的?
23年哪吒U,4.9萬。純電610公里續航,電動座椅加熱、無鑰匙進入、一鍵啟動、大屏導航、倒車影像、電尾門全都有,表顯里程才兩萬多公里。
24年領克06 Remix,3.26萬。準新車級別,行駛里程一萬公里,ACC自適應巡航、車道保持、電尾門、液晶儀表,配置表拉出來比很多二十萬的新車都長。

再看五萬這個檔,能選的范圍就更大了。
23年比亞迪宋PLUS DM-i冠軍版,抵押車價格大約在5.6萬左右。混動SUV,全景天窗、大空間、低油耗,家用首選。
準24年本田XRV頂配,4.6萬。360°影像、全景天窗、自動大燈、ECON節油模式,頂配合資SUV,五萬以內拿下。
25年大眾速騰PLUS 1.2T高配,也是五萬出頭。去年才上的牌,技術狀態跟新車沒區別。
18年寶馬320Li 2.0T高配,五萬。你沒看錯,五萬塊開寶馬。操控精髓還在,長軸距空間寬敞,品牌價值碾壓同價位一切車型。
17年寶馬525Li 2.0T高配,同樣五萬。中大型豪華行政座駕,商務氣場和舒適體驗不是普通B級車能比的。
還有更狠的,19年奧迪A4L 2.0T,4.9萬。豪華品牌入門首選,動力、舒適性、品牌力全方位碾壓同級。
有人會問,為什么這么便宜?其實抵押車核心就債權轉讓。金融機構處置抵押車追求的是快速回籠資金,不是利潤最大化。你買的是債權和使用權,不是所有權,因為抵押車不過戶的性質而使得車輛價格比較便宜。加上抵押車沒有購置稅和上牌費,價格自然就下來了。
抵押車價格這么便宜,不過戶安全可靠嗎?
正規抵押車平臺的車源主要來自銀行、擔保公司、典當行等金融機構處置的債權車。正規平臺會對每臺上架車輛做嚴格信息審核,包括會落實車輛的發動機、變速箱等車況情況;規避泡水車、火燒車、事故車的存在。
每臺車的信息頁面都標注得清清楚楚,上牌時間、里程數、配置詳情,甚至內飾狀況描述。支持線上看基礎信息,線下實地看車、驗車試車。
正規平臺提供的不是一錘子買賣,是一整套服務體系。確保車輛來源正規,手續齊全,可以年檢,買保險,處理違章,審車。
我自己幫朋友買過幾臺幾萬塊的抵押車,流程上從來沒出過岔子。去年幫一個剛畢業的小兄弟選了臺22年豐田雷凌,4.2萬拿下的。他月薪五千出頭,本來打算貸款買新車,一個月還貸三千多壓得喘不過氣。換了抵押車之后,全款提車零月供,一個月油錢加保養不到八百塊,日子一下就松快了。前兩天他還跟我說,打算明年攢夠錢再換臺大點的SUV,還是買抵押車。
法律層面,你買的車受法律保護。《民法典》第四百零六條白紙黑字寫著,抵押期間抵押人可以轉讓抵押財產。第四百三十六條規定,你從合法質權人處受讓車輛并持有完整手續,屬于善意占有,受法律保護。
通過了解你感覺抵押車值不值?如果想了解關于“抵押車保險怎么買?投保人寫誰最穩”內容,請點擊鏈接查看往期詳解