上周有個粉絲私信我,說他月薪七千,手里攢了六萬塊,想買臺車通勤。去4S店看了新車,銷售給他算了一筆賬:首付三萬,貸款七萬,分三年還,月供兩千一。他覺得還行,差點當場簽合同。回家路上刷到一個抵押車的視頻,同樣十萬級別的車,抵押車只要四五萬。他就懵了,同樣是花幾萬塊,差距怎么這么大?他問我:預算有限的情況下,抵押車到底是不是最佳選擇?今天我們來算一算。
新車分期的隱性成本到底有多少?
很多人買車只盯著月供看,覺得每個月兩千出頭還能扛。但你把所有隱性成本加在一起,數字會嚇你一跳。比如一臺10萬的家用轎車為例,首付30%就是3萬,貸款7萬分三年還。按年化利率6%算,等額本息月供2129元,三年總利息約6644元。再加上購置稅8850元、首年保險5000元、上牌費500元,落地首年實際支出超過51000元。
這還沒算最狠的一筆:折舊。新車開出4S店大門那一刻就打八折,第一年折舊率普遍在15%到20%。10萬的車開一年就虧兩萬。一輛10萬元的新車,5年綜合持有成本約27.1萬,達到車價的2.7倍。你沒看錯,2.7倍。買的時候以為花十萬,五年下來實際花了二十七萬。
而且汽車金融公司名義利率4.4%到12%,加上手續費、GPS費、捆綁保險這些隱性成本,實際成本還要上浮30%左右。銷售給你報的月供永遠是最理想狀態下的數字,真正掏錢的時候你會發現比預期多出一截。
我朋友就是一個鮮活的例子,月薪六千的時候貸款買了輛二十萬的新車,首付父母出的,月供三千五,加油停車一千多,工資到賬剩幾百。有次陪客戶吃飯,發現人家買的三年準新車便宜了八萬塊,配置一模一樣。他現在半夜刷二手車平臺,逢人就念叨當初要是別買新車,省下來的錢夠去三亞玩三趟了。
那么預算不多買二手車怎么樣?
不貸款,全款買二手車如何?5萬預算在二手車市場能買到什么?2025年的行情,4到5萬能買到2014到2017年的本田飛度、豐田威馳這類緊湊級小車,普遍跑了10到15萬公里,車齡接近十年。買回來整備、保養、換輪胎又是一筆開銷,老車故障率逐年上升,修起來沒個準數。
同事老張花八萬五買了輛五年車齡的奧迪A4,結果變速箱隔三差五罷工,光維修費砸進去兩萬多,氣得直拍大腿。另一個朋友小李花三萬買了輛八年車齡的日系車,半年換了四條輪胎兩個剎車片,變速箱還漏油,修車錢直奔兩萬。他說這車買回來不是代步,是請了尊要天天上供的祖宗。
當然也有運氣好的。隔壁小王花六萬淘了輛二手軒逸,開了兩年除了換機油啥毛病沒有。但問題是,二手車市場信息不對稱太嚴重了。普通消費者不懂車況,事故車、泡水車、調表車防不勝防。第三方檢測費又要大幾百,很多人嫌麻煩就省了,最后踩坑的不在少數。
說白了,二手車就像開盲盒。運氣好撿到寶,運氣差掉深坑。你得有靠譜的驗車渠道,愿意花時間做功課,最好還有個懂行的朋友幫忙看車。門檻不低。

抵押車為什么是預算有限時的最好選擇?
新車分期隱性成本高、折舊狠,二手車水深、靠運氣。那預算有限的人就沒得選了?
有,抵押車。同樣的預算,三種買車方式,我們擺在一起看:
方案一:6萬塊買新車。 只能看看五菱宏光MINIEV、長安奔奔這種微型代步車,配置能省則省,空間捉襟見肘。要是貸款買十萬級別的車,首付就得掏空積蓄,月供壓三年。
方案二:6萬塊買二手車。 能買到2015到2017年的飛度、威馳,跑了十來萬公里,車齡七八年。配置簡陋不說,后續維修保養是個無底洞。
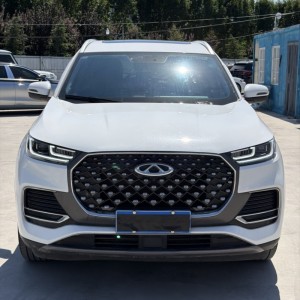
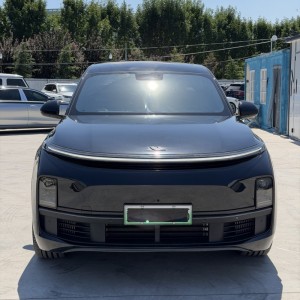
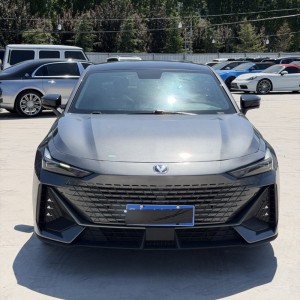
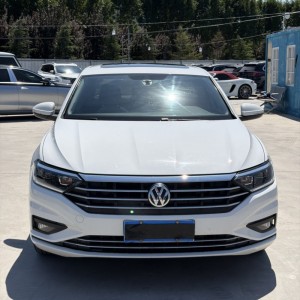
方案三:6萬塊買抵押車。 能買到23年比亞迪宋PLUS DM-i冠軍版(4.2萬)、24年領克06 Remix頂配(4.6萬)、準24年本田XRV頂配(4.6萬)、18年寶馬320Li高配(5萬)、17年寶馬525Li高配(5萬)、19年奧迪A4L(4.9萬)。車齡兩三年到五六年,配置拉滿,品牌碾壓。
看出差距了吧?同樣是六萬塊,一個買的是"能開就行",一個買的是"開得體面"。
抵押車為什么能做到這么便宜?
抵押車轉讓的是債權和使用權,不是所有權,不能過戶。換來的是新車價三到五折的價格。購置稅和上牌費也不用出,又是一筆省下的。
最關鍵的一點,抵押車已經過了新車階段最狠的那波折舊。新車第一年貶值15%到20%,所以你要是買新車,三年虧個五六萬太正常了。
而且還有人一直擔心抵押車安全問題,民法典給出了答案,《民法典》第四百零六條和第五百四十五條白紙黑字寫著,抵押期間抵押人可以轉讓抵押財產,債權人可以依法轉讓債權。你通過正規渠道買的、手續齊全的抵押車,合法上路、正常年檢、正常買保險、正常理賠,跟私家車沒有任何區別。
預算有限但想開好車的。 十來萬想開奔馳寶馬奧迪,新車想都別想,二手車也夠嗆,抵押車直接安排。當然了,前提是走正規渠道。手續三件套(抵押車合同、行駛證、原車主身份證復印件)缺一不可,提車后做GPS清除和換鎖芯,這幾步做到位,安心開就是了。
所以說如果同樣六萬塊,你可以買臺新車貸款月供壓三年,可以買臺十年老車天天修,也可以買臺兩三年的準新車全款開走。你選哪個?如果想了解關于“抵押車保險怎么買?投保人寫誰最穩”內容,請點擊鏈接查看往期詳解