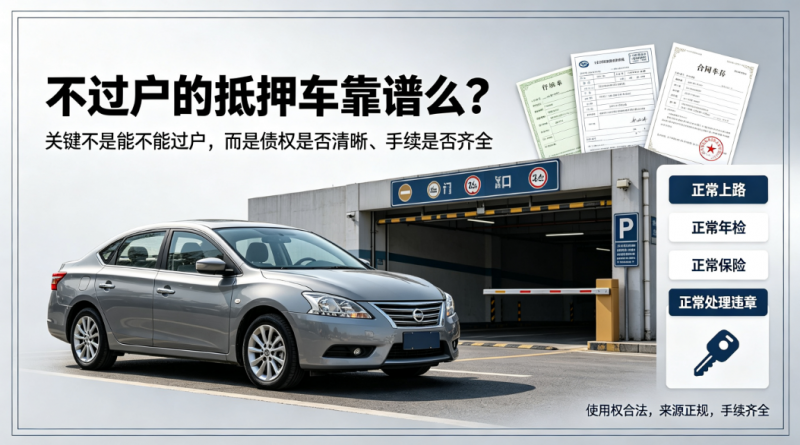
"這車不過戶,能靠譜嗎?"幾乎每個第一次接觸抵押車的人,都會先冒出這個念頭。一聽說名字過不到自己名下,心里就像缺了一塊,總覺得不踏實。這種擔心很正常,但得先把一件事掰清楚:抵押車"不過戶"是它的交易屬性,不是它的質量缺陷。能不能正常開、踏實用,跟過不過戶沒有直接關系,關鍵看債權清不清晰、手續齊不齊。
不過戶到底卡在哪
車輛過戶,是在車管所系統里把登記所有人從原車主改成你。抵押車過不了戶,是因為車輛的登記證書(大本)押在抵押權人手里,車管所系統里標著"抵押"狀態,在抵押解除之前,系統不允許做所有權變更。
所以"不過戶"的意思是:你沒法在系統里成為登記車主。但你通過正規交易拿到的,是這輛車合法的使用權,外加一份對應的債權,這兩樣都受法律保護。
民法典給你的底氣
抵押車交易的本質,是債權轉讓加使用權轉讓,法律層面站得住腳。
《民法典》第 406 條寫得很明白:抵押期間,抵押人可以轉讓抵押財產,抵押權不受影響。第 545 條進一步說:債權人可以把債權的全部或者部分轉讓給第三人。第 407 條補了一句:債權轉讓的,擔保該債權的抵押權一并轉讓。
三條法條環環相扣,構成抵押車債權轉讓的完整法律基礎。你花錢買到的不是產權證,而是一份受法律認可的債權憑證,加上這輛車完整的使用權。
不過戶,不等于不能用
很多人把"不能過戶"和"不能用"畫了等號,這是最大的認知誤區。真實使用里,下面這些場景抵押車跟普通車沒有任何區別:
上路行駛:交警查車看的是駕駛證、行駛證、交強險保單,不查車輛是不是抵押狀態,這根本不是日常執法的檢查項目。
年檢:公安部全國通檢對所有小型車一視同仁,檢測站看的是行駛證、交強險、安全性能和尾氣,不關心是否抵押;6 年免檢政策一樣享受。
買保險和理賠:保險實名制要求的是投保人實名,不要求投保人和車主是同一人。你拿自己身份證給車買交強和商業險,出險后按合同和事故責任理賠,流程跟普通車一樣。
處理違章:違章扣的是實際駕駛人的分,跟車登記在誰名下無關,帶行駛證、自己的駕駛證就能辦。
小王兩年前在提了臺2020款奧迪 A4L,手續齊全,債權關系清楚。他提車后換了鎖、拆了GPS,之后就是普通車主的日子:每年正常買保險、六年免檢期內線上領檢驗標志、保養去熟悉的二類廠、違章自己窗口處理。開了兩年多,從沒因為"不過戶"三個字遇到過麻煩。同款能過戶的二手車貴出小十萬,而這臺車省下的錢夠他舒舒服服開好幾年。
真正要盯的,不是"過不過戶"
抵押車靠不靠譜,不看它能不能過戶,看兩件事。
一是債權清不清晰。正規渠道出來的車,抵押合同、行駛證、原車主身份證復印件三件套齊全,債權清晰,你占有的合法性才立得住。
二是來源正不正。來路不明、手續稀碎、甚至盜搶鎖定的車,才是真正該躲開的——這類車和"不過戶"無關,是渠道本身就有病。
車靠譜,渠道更要靠譜
不過戶的抵押車,本身是完全合法合規的財物,正常使用、上路、買保險、年檢、處理違章一樣不少。它便宜,是因為所有權和使用權分離,購買的是使用權,不是所有權,所以價格比較實惠。
買它之前別被"不過戶"三個字嚇退,也別被低價沖昏頭。先把渠道選正規、把手續核齊全,剩下的,就是踏踏實實開車過日子。如果想了解關于“抵押車換鎖后安全嗎?更換車鎖能不能降低丟車風險”內容,請點擊鏈接查看往期詳解