花小錢開好車,是抵押車最實在的誘惑。可真要買的時候,怕錢交了車被拖走,怕手續不全出事沒憑據。抵押車購買有哪些規矩?避坑清單和提車后的防盜實操有哪些?
一、買之前先認"車輛狀態"
車輛狀態分好幾檔,能不能碰一眼分清:
正常 / 已抵押 / 查封:這三檔都能正常上路、年審、保險、處理違章。查封只凍結過戶交易,不凍結使用,車照開不誤。
鎖定 / 盜搶:這兩檔碰都不能碰。鎖定通常涉刑事案件(盜搶、走私、詐騙),檔案被鎖,不能上路、年檢、買保險,被交警查到直接扣車,錢車兩空還可能連帶風險。
買抵押車前先確認車輛狀態。
二、手續齊全是關鍵
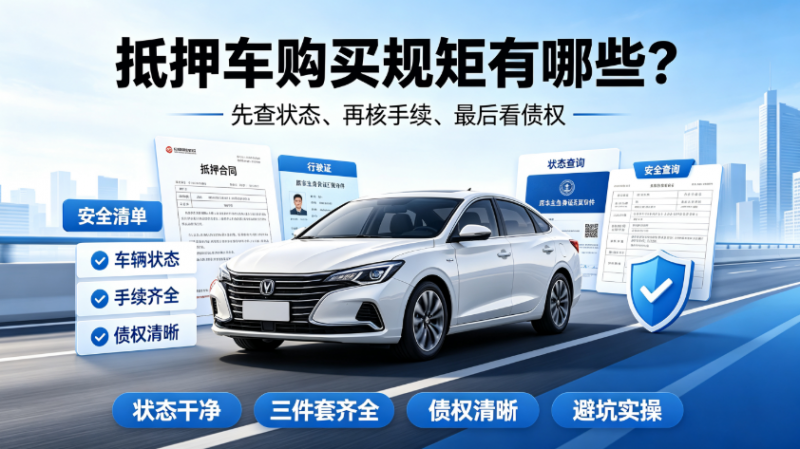
抵押車購買需要三樣手續:抵押合同原件、行駛證原件、原車主身份證復印件,齊了就算"手續齊全"。
抵押合同:債權轉讓憑證,車架號、發動機號、車牌號必須齊全,要有原車主簽字按手印;
行駛證:合法上路依據,核對車牌、車架號、發動機號和實車、合同完全一致,副頁檢驗有效期要在內;
身份證復印件:年審、買保險每年都要用,核對上面的名字和合同、行駛證一致。
三、懂一點"債權轉讓",心里才有底
很多人糾結"不過戶",其實沒弄懂買到的到底是什么。你買抵押車,本質是受讓了原車主欠金融機構的債,連同車一起接過來。法律依據是《民法典》第545條(債權可轉讓)和第407條(抵押權隨債權一并轉讓),車輛自交付時轉移占有(《民法典》第224條)。
也就是說,那張合同才是核心憑證——證明你合法接下這筆債和對應的車,享有長期合法使用權。正規渠道的車,債權鏈條清晰,車子是非常安全的。
四、避坑清單
虛假大本、不過戶話術:有人拿假綠本糊弄,或用"包過戶"當誘餌——抵押車依法過不了戶,凡拍胸脯說能過戶的,多留個心眼。
裸車絕對不碰:任何手續都沒有、債權不清的車,再便宜也別接,正規渠道出來的車一定有合同、行駛證、身份證復印件打底。
GPS只做表面清理:購買抵押車后不做詳細的GPS檢查,這是最隱蔽的坑,下面防盜實操細說。
五、提車后的防盜實操
拆GPS。 抵押車一般都會有定位,有的車商會提車后全部大拆一遍,但是為了安全,建議買后重新進行檢查。拆除GPS往往不建議自行拆除,一般建議交給專業機構進行處理,專業機構一般會,清顯性設備,拆檢物理死角,還會屏蔽房頻譜掃描抓休眠設備。
換鎖。 車流轉過幾手,誰手里有幾把鑰匙你根本不知道。整套換鎖芯、配新鑰匙,斷了原車主備用鑰匙的路。
買保險。 當天就得買,不用原車主到場,受益人填實際使用權人。前兩件保車安全,保險保的是你第二天出門擦了別人的車,兜里掏出來的是保單不是現金。
買抵押車,規矩就這三層——狀態干凈、三件套齊全、債權清晰。把這三點卡死,再照提車三件事做扎實,你手里就是一臺合法、便宜、能長期用的好車。如果想了解關于“抵押車5萬左右閉眼入的SUV”內容,請點擊鏈接查看往期詳解