抵押車市場年成交量320萬臺、市場規模800億,連續多年兩位數增長,首次購車用戶占比超過60%。這么多人前赴后繼地買,不是因為他們膽子大,而是因為懂行的人知道:抵押車有不同的安全等級,選對類型,風險可以壓到極低。
行業內有一套公認的安全排序,從高到低依次是:
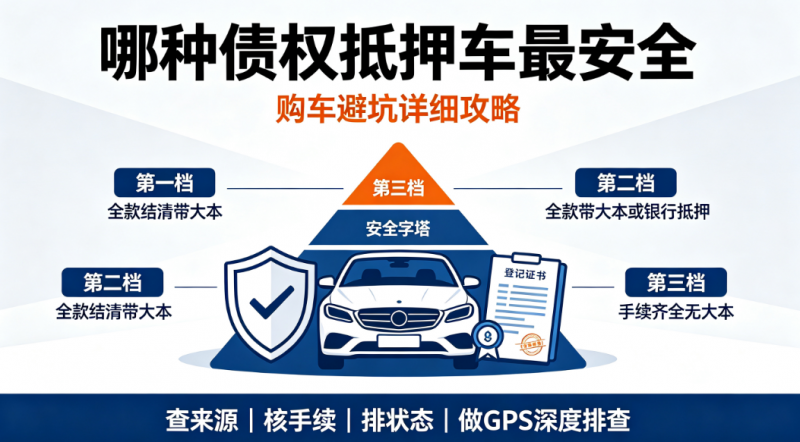
第一檔(最高安全):全款結清帶大本+結清證明。車輛貸款已經還清,登記證書在手,結清證明也有,債權關系最簡單——原車主只欠一個出借方的錢,甚至已經不欠銀行的錢了。這類車在行業內被稱為"安全天花板"。
第二檔(高安全):全款帶大本、原始抵押銀行或廠家金融且帶查封。車輛全款購買,大本隨車交付,雖被法院查封但查封只是限制過戶,不影響正常使用。或者車輛抵押給銀行/豐田金融、奔馳金融等正規廠家金融機構,債權在車管所有明確登記。
第三檔(安全):三樣手續齊全、無大本、來源正規。大本雖然押在銀行或金融公司、小貸、擔保公司手里,但抵押車合同原件、行駛證原件、原車主身份證復印件齊全,通過正規平臺購買,日常使用沒有任何問題。
從選車到提車如何避坑
第一步:查清車輛類型和來源。買車之前,先問清楚車商這臺車屬于哪一類——是全款帶大本?銀行抵押?廠家金融?還是小貸公司?讓車商把車輛來源講清楚。
第二步:核實三證一鏈。三證指抵押車合同原件(原車主簽字按手印,車架號、發動機號、車牌號與實車一致)、行駛證原件(不是復印件)、原車主身份證復印件。
第三步:了解車輛狀態。排除車輛狀態為鎖定、被盜搶、嫌疑車。這一步是排除非法車輛的終極手段。
第四步:GPS深度排查+安保加固。提車后第一時間做GPS排查。抵押車上常見的GPS分兩種:有線GPS接在車輛電路里,普通檢測能發現;休眠式無線GPS平時不發射信號,普通設備根本掃不到,需要專業頻譜儀在屏蔽房里做2-3輪掃描,間隔48小時復檢。路邊店花200塊錢拆兩個明面上的GPS遠遠不夠。做完GPS排查后,換全車鎖芯(300-1500元)、刷防盜系統刪除舊鑰匙ID(500-1200元)、加裝斷油斷電暗鎖(200-500元)、安裝自有GPS定位器2-3臺(500-1500元)。全套安保費用2000-3500元,這筆錢不能省。
正規渠道是最后的底線
市面上抵押車價格一般為同款二手車的30%-50%。如果某臺車價格遠低于這個區間,大概率有問題——要么手續殘缺,要么車況隱瞞,要么根本就不是正規抵押車。
選對類型、查清手續、做好安保、走正規渠道——這四條做到位,抵押車就是花一半錢開好車的高性價比選擇。讓人踩坑的從來不是抵押車本身,而是選錯了類型、走錯了渠道。