


在抵押車市場的預算范圍內是六萬元左右。從行情來看,在四到六萬元的價格段可以買到合資品牌的中大型轎車:2017年至2020年的雅閣、凱美瑞、帕薩特、邁騰和天籟等車型,動力平穩且保養成本低;需要SUV的話可以選擇CR-V或者RAV4;如果想要新能源汽車的話,比亞迪唐DM(2019年以后的插電式混合動力版本)也屬于該價格范圍之內。往上走就是豪華了,比如寶馬3系、奔馳C級、奧迪A4L這些入門級別的豪華車型,六七萬就可以入手。在抵押車交易網2026年的實際車源當中有一臺24款奧迪A4L 40豪華動感版的實際行駛里程為五萬公里,售價為六點五萬元,而同一款車型的二手車市場價格大約在十五至十六萬之間。
但是能夠購買并不等于可以隨便購買。“能買到”不代表“閉著眼睛買”。同為A4L,銷售車型的價格跨度在4.2萬至9萬之間,價格差異來源于車輛的新舊程度、行駛里程數以及手續證件等。
一、債權安全
車輛手續比車況更重要。沒有相關手續證件的話,即使車子很新也存在后期會被拖走的可能,那么你就沒有任何證據證明自己的合法權益了,不管車是什么樣子,手續是關鍵。
首先狀態要查清,鎖定車肯定是不能碰的。查封主要是為了限制過戶,并不會影響正常使用,使用上面都是正常的;“鎖定”則會限制行駛,并且一旦涉及偷竊或者搶劫就會被交警直接扣留,這樣的車子即使很便宜也不要。
手續以及車輛識別代碼都是一致的。抵押車合同(由原車主簽名并按手印),行駛證原件(車牌號碼和實際車輛上的車架號相符)、原車主身份證復印件,缺少其中任何一項都不能妥協。
車是車主名義進行抵押。妻子車丈夫押、父親車兒子押,都是無權處分的。
在渠道方面,選擇正規平臺可以去屏蔽掉盜搶、鎖定車輛等風險,相比起朋友間的私下交易要安全太多了。
二、車況不能將就
廣東省曲2023年的案件中,買方花費了10萬元購買了一輛抵押車,在拿到車子之后發現該車為泡水車,車子受損部位非常多,因此要求退款賠償共計13.5萬。但是法院認為這是“使用權轉讓”,并且買賣有抵押車合同,自己沒檢查車況,所以被駁回了。
湖南洞口縣在2023年:有人以九千元的價格把一臺本田CRV抵押車出售給他人,但是使用時間還不長就被依法拖走了,原因是該輛車手續不全。
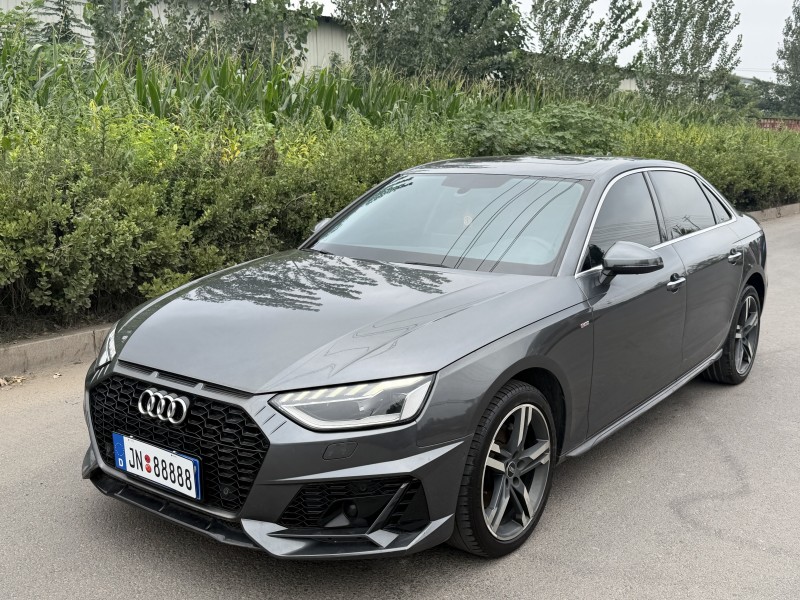
買抵押車車況到底自己怎么看?
從痕跡上可以看出是由于事故或者被水浸泡或者著火造成的,比如縱梁焊接不平滑、車身兩側縫隙超過5mm以上、地墊里有泥土和霉味、OBD接口處變綠以及安全帶燒焦的味道等等都屬于事故或進水或燃燒之后留下的征兆;試駕時冷啟動看看會不會有異響。
同預算怎樣選擇
六萬元可以買到新車帕薩特或者天籟,也可以選擇稍微老舊一點但是保養費用較低的寶馬3系、奔馳C。選擇標準就是看豪車是新還是舊,如果是比較久遠的老車型那么維修成本就比較高了。新人圖方便的話,年代較近的B級車要比老式的豪華車穩定得多;而如果要追求面子和駕控體驗的話,則入門級別的豪華配置也很不錯。但是不管怎么選,都要確保車輛狀態好、手續齊全、車輛車況沒問題。
購買一輛六萬元左右的抵押車,并不是車子的狀態或者文件的重要性而選擇哪一個,而是把“保住債權人利益”作為第一優先級,然后再去挑選哪輛車比較好。














