


劉師傅去年冬天在抵押車交易網上面花了四萬八千塊錢買了一輛2019年的別克GL8。該車二手過戶價格為10萬元,省下來的五萬多元正好用來換一套老家的房子安裝暖氣。劉師傅說:“我不要求車子在我的名下,只求實惠、可以跑、可以審驗、可以購買保險,名字是不是我的,并不重要。"
劉師傅所作的選擇代表了一部分抵押車用戶的實際想法。但是心態歸心態,做決定之前把優點和缺點都弄清楚了,才是對錢包負責。
一、為什么越來越多的人選擇用抵押車
價格優勢
抵押車的主要優勢就是價格便宜。同為2019款豐田凱美瑞2.5G豪華版,二手車過戶行情在12-14萬元之間,而抵押車行情則為3.6-6萬元;2020款寶馬320Li M運動套裝,二手車行情在10萬元左右,抵押車行情為5-6萬元上下。抵押車交易的是“債權+使用權”,因此價格比較低。
使用權益的方式
正規抵押車可以合法上路行駛、處理違章、年檢、購買保險。從2018年開始實行全國范圍內的異地年檢政策,抵押車只要提供行駛證以及原車主的身份證明復印件和有效期內的交強險就可以辦理,不需要回到車輛注冊地去。保險方面,用本人的身份證、行駛證、原車主身份證號就可以投保,受益人寫自己,出險理賠和過戶車都是一樣的。
山東臨沂的貨運司機老周,在2021年通過抵押車交易網購買了一臺福田奧鈴廂貨進行運輸,三年行駛了18萬公里,每年都要進行年檢,并且因為發生過兩次事故(一次是追尾,另外一次是車窗玻璃破碎),所以也得到了兩次保險理賠。整個過程非常順利,沒有任何阻礙。
折舊率
新車落地打八折,豪車三年腰斬。抵押車由于購買時已經折價了一輪,所以之后的貶值幅度會比較小。一輛十萬元買入的抵押車,用兩年之后賣掉,債權轉讓的價格一般還可以保持在六到八萬元之間;但是同價位的過戶車,兩年之后只剩下五到六萬元。對于經常更換車輛的消費者來說,抵押車的“折舊率”更低。
車型升級
杭州的小林在2022年花費了九萬元購買了一輛抵押車2024款奔馳C200L。同樣的預算下買過戶車的話只能買到思域或者卡羅拉。小林說:“客戶到倉庫看貨的時候,有一輛奔馳停在門口,談價錢就容易一些。”這并不是虛榮,在商界就是實實在在的賬。
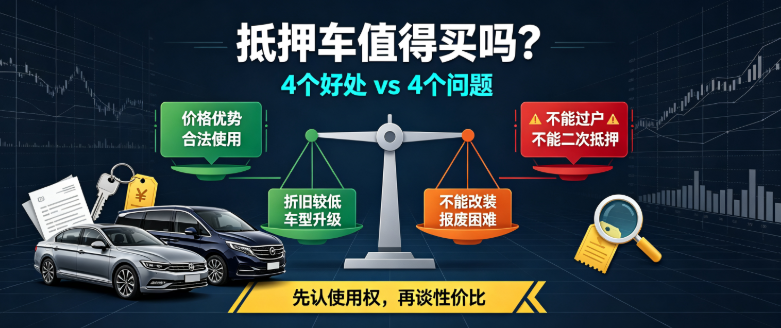
二、不能過戶所造成的缺點
不能過戶,即所有權和使用權分開,車輛登記證書(綠本)處于抵押狀態,原車主沒有清償債務之前不能解除抵押、辦理過戶。購買者所得到的是債權轉讓之后的合法使用權,并不是所有權。這就意味著你不能把車過戶到自己的名字上。
但是“不能過戶”并不等于“不能轉讓”。當你要更換車輛的時候,可以使用抵押車交易網這樣的平臺來進行債權轉讓,整個過程和購買新車時一樣。
不能進行第二次抵押了
因為該車已經被抵押了,所以買主不能用它來再向銀行或者其它金融機構申請貸款。
不可以改裝
按照《機動車登記規定》的要求,改變車身顏色、更換發動機、更換車身或者更換車架的行為都屬于需要進行變更登記的情況。由于抵押車不能過戶,所以也就不能辦理上述變更登記手續。建議保持車輛原有的狀態,內飾升級(座椅包裹、音響改裝)不會影響到車輛的外觀識別,比較安全。
不可以報廢
當汽車達到報廢標準的時候,車子需要進行解押操作,車主(登記所有人)要配合進行注銷手續。因為抵押車找不到原來的車主或者原來的車主不配合,所以報廢、注銷的過程就出現了實際操作上的困難。但是實際上一輛車正常使用60萬公里才被報廢,很少有人會把車開到60萬公里。
抵押車的好處就是用較低的價格買到了更好的車。但是你要清楚地知道抵押車不能過戶、不能改裝也不能報廢,在購買之前一定要了解清楚。如果想了解關于“如何買到靠譜的抵押車?抵押車后期可以過戶嗎?”內容,請點擊鏈接查看往期詳解














