


除了車價之外,保險也是抵押車不能繞開的一個問題。很多人遲遲沒有采取行動,并不是因為保費太高,而是擔心一個問題:如果車登記在別人的名下,保險公司會拒絕承保嗎?出事故之后,理賠款會打到誰的賬戶上呢?
抵押車也可以正常投保
交強險方面,《機動車交通事故責任強制保險條例》只要求投保人如實告知機動車種類、號牌號碼、使用性質以及所有人或者管理人等信息,并未把“車輛是否抵押”作為拒保條件。在商業險方面,《保險法》第十二條也規定了,財產保險的被保險人在保險事故發生時,對于保險標的應當有保險利益。抵押車的實際車主長期占有和使用該輛車,因此基于占有和使用的利益就是商業車險承保的法律依據。
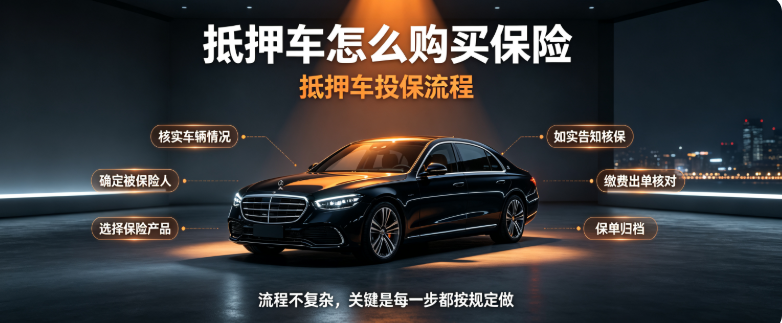
投保流程分為六步
第一,核實車輛情況。投保之前要查三件事:違章有沒有處理好,車輛年檢有沒有到期,手續(行駛證、投保人身份證、原車主身份證號)是不是齊全。保險公司核保的時候會調取車輛信息,如果有未處理的異常就會對承保產生影響。
第二步就是確定被保險人。這是抵押車投保最核心的一環。這樣如果發生事故的話,理賠款的去向就一目了然,不會出現糾紛。
第三步就是選擇保險產品了。交強險屬于強制性保險,必須要購買;商業險方面建議至少包含三者險、車損險,三者險的保額最好在200萬以上。經常有人乘坐的,可以增加一份駕乘人員意外險。
第四步就是如實告知并完成核保。可以通過保險公司的官方APP、電話車險或者去線下網點來辦理。在投保的時候把車輛所有人的信息填寫成行駛證上的內容,并且如實填寫使用性質。不能抱有“少說一句沒關系”的想法,如實告知是后續理賠順利進行的基礎。
第五步為繳費出單,并且要核對特別約定。電子保單生成之后,主要核對被保險人的姓名、車架號、車牌號和保險期限,并且還要核對保單上是否有特別約定的內容。有意見的話可以當面提出來,馬上改正。
第六步就是把保單進行歸檔。把電子保單保存好。
容易被忽視的地方
出險之后的處理步驟為:報案、定損、修車,理賠資料(事故認定書、維修清單、銀行卡信息)一次性準備好,小金額案件現在已經可以實現線上快賠。
選擇合適的保險產品之后,就可以放心使用了。流程本身并不復雜,難的是每一項都要按照規定去做——該核實的要核實,該說明白的要說明白,這樣自然就形成了保障。














