


許多人一聽“抵押車”,就會有害怕踩雷的心理:價格比過戶車便宜很多,但是萬一買了之后被拖走或者被鎖定,豈不是錢車兩空?這個擔心是有道理的,但是要把話說清楚,問題并不在“抵押車”這三個字上,在于“盲目”這兩個字。車是車,手續是手續,渠道是渠道,三者分開來看的話,風險也就有了出處。
第一點看不明白“狀態”
最容易被忽視的一關就是車輛的狀態了。車子分為正常的、抵押的、查封的、鎖定的、盜搶的、走私的、套牌的等等。人們只關注能否開車,而不關心汽車本身的情況。
查封狀態的車輛,法律規定并不禁止上路行駛,可以正常駕駛、可以檢驗,但是不能辦理過戶手續;而一旦變成“鎖定”,就無法進行年審了,如果在路上被交警查到,則會被直接扣留。因此,在購買抵押車之前要了解清楚車輛的情況。
第二點是債權不明確
比狀態更加隱蔽的是債權。一輛車可以存在車子被丈夫抵押、車子被兒子抵押的情況,并不是原車主抵押,因此會出現債權不清的問題,在購買時要提前了解清楚債權情況。
第三點就是手續不全
正規抵押車轉讓的時候,隨車需要提供的手續包括:抵押車合同(原車主簽字并按手印)、行駛證原件(沒有過期)、原車主身份證復印件(清晰無涂改)。只有這三件東西齊全了,才能證明你有合法的占有權,并且是通過合法途徑獲得使用權的。
現實中的很多糾紛都是因為手續不全造成的:合同上沒有原車主簽字、行駛證已經過期、身份證復印件模糊到無法辨認。任何一樣缺失,你對它的"合法占有"就會缺少憑證,一旦產生爭執的時候,證明自己的難度就很大。
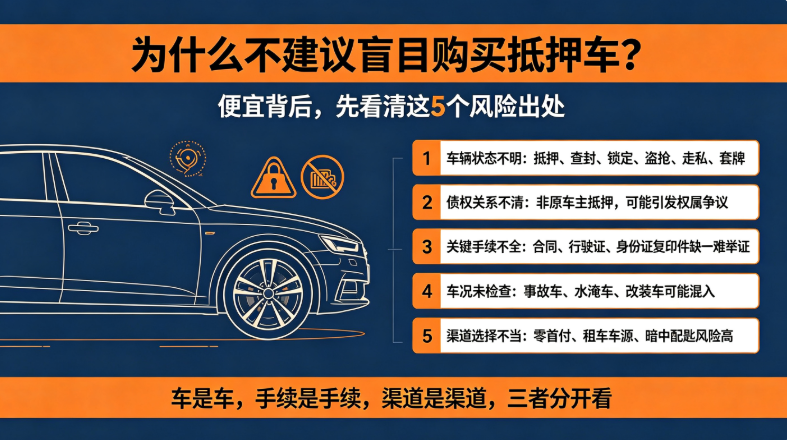
第四點就是車況沒有進行檢查
少數賣家為了獲得更多的利益,就會把“事故車”、“水淹車”當作抵押車來非法獲利。抵押車本身的情況一般都比較好,但是混進了這樣的車之后,你買的就是便宜而不是坑。
在購買車輛之前對車輛進行一次全面檢查可以排除掉大的事故、火災、水淹以及改裝等問題。
第五點是渠道選擇不當
零首付買車、租車公司提供的車輛、存在很大的不合法風險、被詐騙的可能性很大。還有一些不好的汽車店,表面上是賣車,實際上卻暗中安裝鑰匙,等車出手之后就直接開走了,并且把手續也一起拿走了。
選擇渠道的思路就是:找到經營時間長、有車源審核機制、可以把手續合同提供給您的地方。抵押車交易網這樣的把車源和手續攤開來核實、一直堅持車源審核的正規平臺,可以提前把車輛的狀態、車況以及手續給你把關好,你接手的時候就少了很多盲目。
車子依然是很好的車子,道路也仍然是可以行駛的道路。只是別讓"盲目"兩個字,把本該明白的賬,算成一筆糊涂賬。














