


很多人剛拿到抵押車,腦子里先蹦出一個擔心:車主不是我,這保險是不是壓根買不了?買得了,而且沒有任何法律障礙。車險公司看的是"保險利益",不是車本上寫誰的名字——真正的要求只有一條:投保人和被保險人得一致,誰的名字在保單上,這筆保費就得由誰的實名賬戶出。
一、先破一個誤區:保險不認車主,認"誰用誰保"
買得了,而且沒有任何法律障礙。車險公司看的是"保險利益",不是車本上寫誰的名字。《保險法》第十二條說得很直白:財產保險的被保險人,在事故發生時對保險標的"應當具有保險利益"就行。這利益包括所有權,也包括合法占有權、使用權、管理權。你通過正規債權轉讓拿到車,手里有合同、有行駛證、有原車主身份證復印件,天天開、實際管,車壞了傷了直接是你吃虧——這就是法律認賬的保險利益。
所以保險從來不要求"必須是車主本人買"。真正的要求只有一條:投保人和被保險人得一致,誰的名字在保單上,這筆保費就得由誰的實名賬戶出。
二、非本人車投保,到底要準備哪幾樣
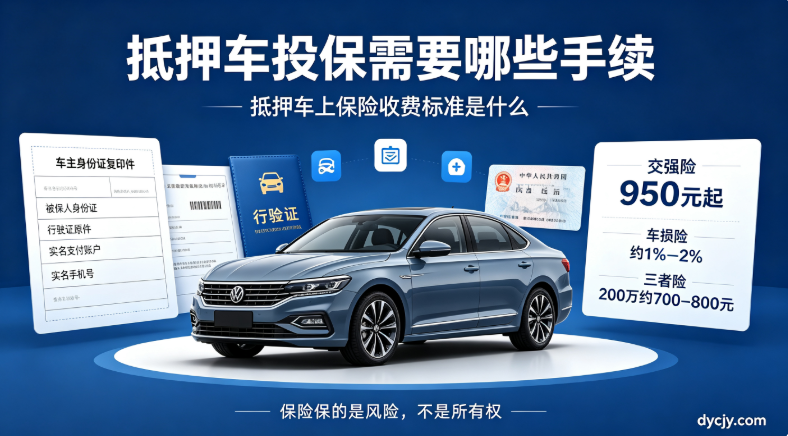
車主身份證復印件:正規抵押車交車時都會給到,用來核對車輛歸屬
被保人身份證正反面:保險買到誰名下,就提供誰的身份證——買給自己就你自己的,買給親友就親友的
被保人實名認證的支付賬戶:交保費用微信、支付寶或銀行卡,必須是被保人本人實名注冊的
被保人實名認證的手機號:接收保單、理賠通知用,也得是被保人本人的
行駛證原件:車架號、發動機號、車牌號都在上面,是錄入保單的基礎憑證
這幾樣湊齊,線上傳圖、填信息,十幾分鐘電子保單就到手機。資料齊,投保這關比想象中輕松。
三、實名支付這個細節,千萬別搞錯
保險買到誰名下,就得誰來付錢。比如車主是張三,但保險要買到李四名下,那這筆保費,必須走李四實名認證注冊的微信、支付寶,或者李四實名認證的銀行卡來付。用張三的賬戶付?不行,因為投保人(出錢)和被保險人(李四)對不上,實名校驗過不了。
反過來,你自己的抵押車,想用自己名字投保,那就用你自己實名認證的微信、支付寶或銀行卡付——簡單直接,理賠款也直接進你賬,不用原車主配合。
有人圖隱私,用親友名字投保,這合法,但記住:支付賬戶、身份證、手機號都得是那位親友的實名信息,三樣統一才順。別圖省事拿自己賬戶替親友付,到支付那步會被卡。王先生去年提了臺抵押車,一開始想用自己賬戶給掛名在朋友名下的保單繳費,結果連續兩次支付失敗,后來換成朋友本人實名微信才辦成——這種彎路,提前避掉就省事。
四、收費標準:交強險和商業險怎么算
費用參考(以保險公司實時報價為準)
交強險:國家統一定價,6座以下950元/年、6座及以上1100元/年;未出險逐年降,連續三年最低665/770,出險會漲、多次最高1900/2200
車損險:約為車輛價值的1%–2%,十萬出頭的車一年大概一千三上下
第三者責任險:200萬保額約700–800元,300萬保額約1000–1500元,建議至少200萬
車上人員責任險:司機每1萬保額約40元,乘客每1萬約25元
合理配下來,一臺十來萬的抵押車,交強險加商業險首年大幾千能搞定,跟買普通二手車一個價。
五、照著清單辦,手機上就能投
選正規渠道(保險公司App、官網、線下網點,或支付寶微信車險入口)→ 傳行駛證、填被保人實名信息 → 勾選交強險加商業險組合 → 用被保人實名賬戶繳費出單。電子保單出來先核對車架號、發動機號、被保險人三要素,沒問題就生效。
所以買抵押車投保險,難點不在"能不能",而在"資料齊不齊、賬戶實不實"。把前面那份清單備好、支付用對賬戶,你這臺車就和普通車一樣正常投保、正常理賠。拿不準怎么填,交給專業平臺把關更省心。
保險保的是風險,不是所有權。資料齊、賬戶實,抵押車投保理賠跟普通車沒兩樣。如果想了解關于“抵押車又叫什么?一文講清抵押車所屬性質與交易規則”內容,請點擊鏈接查看往期詳解














